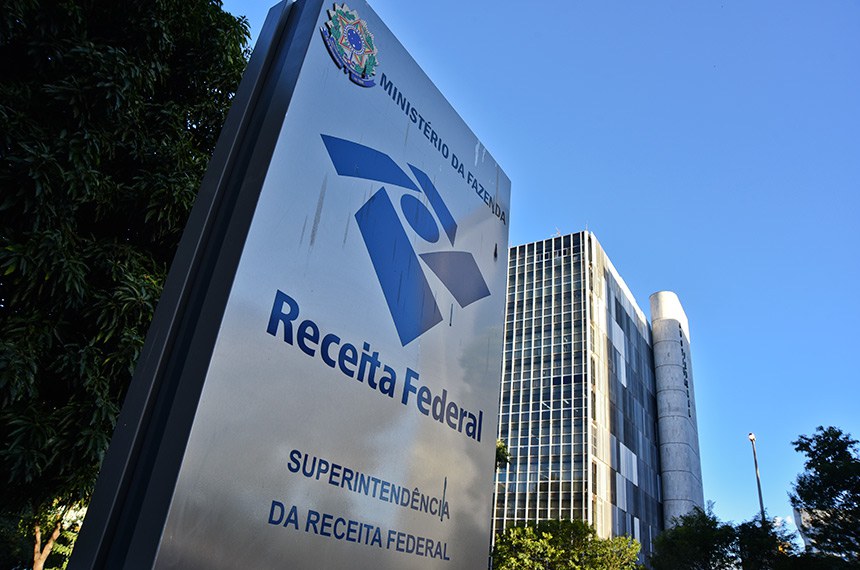
O Brasil poderá passar a ter uma das maiores alíquotas de imposto sobre o consumo do mundo com a implementação da reforma tributária. Nesta quarta-feira (28), o Tribunal de Contas da União (TCU) aprovou uma alíquota de referência de 11,35% para a Contribuição sobre Bens e Serviços (CBS), tributo federal que começará a substituir impostos existentes a partir de 2027.
Somado à projeção de 18,7% para o Imposto sobre Bens e Serviços (IBS), que será administrado por estados e municípios, o percentual poderá chegar a aproximadamente 30,05%.
Se essa estimativa for confirmada como alíquota padrão do novo sistema, o Brasil ultrapassará a Hungria, que atualmente cobra 27% de Imposto sobre Valor Agregado (IVA), uma das maiores taxas do mundo.
A decisão do TCU foi tomada por unanimidade, após a apresentação do relatório do ministro Vital do Rêgo. O percentual exato calculado para a CBS foi de 11,3468%, arredondado para 11,35%.
O número ficou acima da expectativa apresentada anteriormente pelo Comitê Gestor do IBS, que trabalhava com uma alíquota federal de 9,21%.
Na projeção anterior, a soma dos dois tributos resultaria em 27,91%. Com o novo cálculo do TCU, essa estimativa ultrapassa a marca dos 30%, considerando que a previsão de 18,7% para o IBS seja mantida.
A reforma tributária foi aprovada em 2023 com a proposta de simplificar o sistema brasileiro de cobrança de impostos sobre produtos e serviços.
A CBS substituirá tributos federais, como PIS e Cofins, além de incorporar parte da arrecadação de outros impostos. Já o IBS substituirá gradualmente o ICMS, cobrado pelos estados, e o ISS, de responsabilidade dos municípios.
Os dois formarão o chamado IVA Dual, modelo que busca reunir diferentes cobranças em uma estrutura tributária mais uniforme.
O que muda para o consumidor?
A principal preocupação é o impacto que a nova alíquota poderá ter sobre os preços de produtos e serviços.
Embora a taxa padrão projetada seja elevada, isso não significa que todos os produtos sofrerão uma cobrança de 30,05% ou que os preços aumentarão automaticamente nessa proporção.
A reforma estabelece regimes diferenciados, reduções de alíquotas e isenções para determinados setores e produtos, incluindo itens da cesta básica.
Além disso, o novo sistema permitirá que empresas aproveitem créditos tributários em diferentes etapas da produção e comercialização, reduzindo a cobrança acumulada que existe em parte do modelo atual.
Por esse motivo, o efeito sobre o preço final dependerá do setor, das regras específicas aplicadas e da capacidade de aproveitamento desses créditos.
O TCU afirma que o cálculo da CBS foi elaborado para preservar a arrecadação equivalente à dos tributos federais que serão substituídos, sem estabelecer como objetivo um aumento da carga tributária.
Senado ainda precisa definir a alíquota
Apesar da aprovação pelo TCU, o percentual de 11,35% ainda passará pela análise do Senado Federal.
O tribunal deverá encaminhar os cálculos aos senadores até sexta-feira (30). A Casa terá até 15 de dezembro para fixar a alíquota de referência para 2027.
Caso o Senado não estabeleça um percentual dentro do prazo, prevalecerá o cálculo apresentado pelo TCU.
A implementação da reforma será gradual. A CBS começará a integrar o novo sistema em 2027, enquanto a substituição dos tributos estaduais e municipais pelo IBS ocorrerá durante o período de transição, com conclusão prevista para 2033.
A estimativa de 30,05%, portanto, representa um cenário calculado com base nos percentuais atualmente apresentados para os dois tributos, e não uma alíquota definitiva já aprovada para todo o consumo no Brasil.
A definição dos valores e das regras de transição será acompanhada por empresas, consumidores e especialistas, diante dos possíveis efeitos sobre a economia brasileira.